A NF-e de exportação
A nota da venda ao exterior — a operação do grupo 7, o cliente estrangeiro, o embarque e o frete que ela exige, e os impostos que não incidem.
A NF-e de exportação é uma venda como as outras na bancada, com quatro diferenças: a operação, o cliente, o embarque e os impostos. Ela é em reais, mesmo quando a invoice é em dólar (A venda em moeda estrangeira).
A operação e o cliente
A exportação direta é uma operação com CFOP do grupo 7 — a EXP, que vem pronta, com o 7.102 —, e o cliente é estrangeiro: a UF EX e o país dele (Os cadastros da exportação). As duas coisas andam juntas, e a Azurita confere: o cliente estrangeiro pede uma operação do grupo 7, e o grupo 7 pede um cliente no exterior.
Os CFOPs que a Azurita trata como exportação direta são o 7.101, o 7.102, o 7.105, o 7.106, o 7.127, o 7.501 e o 7.504. O produto que a empresa fabrica sai no 7.101 sozinho, numa operação de 7.102. Os outros CFOPs do grupo 7 — a devolução ao exterior, o 7.949 — não são exportação, e a nota deles sai com os impostos das regras comuns.
O embarque
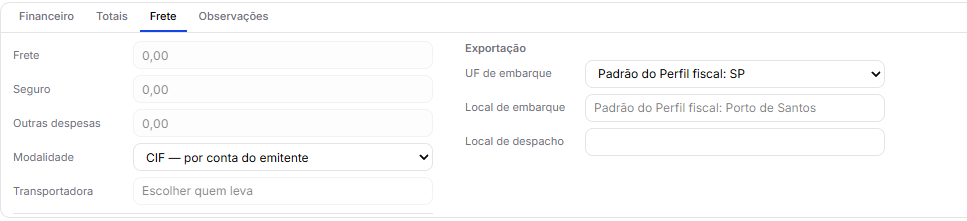
Na aba Frete da venda, a seção Exportação:
- UF de embarque e Local de embarque — obrigatórios na nota de exportação: o porto, o aeroporto ou o ponto de fronteira por onde a mercadoria sai do país.
- Local de despacho — onde a mercadoria é despachada, quando é outro.
Em branco, valem o Porto de embarque e a UF de embarque (exportação) do Perfil fiscal, e cada campo mostra o padrão dentro dele.
O frete
A nota de exportação sai do país, e o transporte existe: a Modalidade do frete não pode ser Não informada nem Sem transporte. Ela diz quem contrata o transporte — e não é o Incoterm: uma venda FOB costuma ser FOB — por conta do destinatário, mas quem decide é o contrato. A venda nasce com a Modalidade de frete padrão do cliente.
Os impostos
A exportação é imune ou não incide, e as regras gerais da exportação ficam no alto de toda régua, acima de qualquer regra comum:
| Imposto | Na exportação direta |
|---|---|
| ICMS | 41 — não tributado |
| IPI | 54 — imune |
| PIS e COFINS | 08 — sem incidência |
| IBS e CBS | 410 — imune |
No Simples Nacional, o ICMS da exportação direta sai com o CSOSN 300. A exceção a uma regra geral — um produto, um NCM, um drawback — é uma regra de exportação mais específica, que vence a geral onde casar.
A venda a uma comercial exportadora
A exportação indireta é a venda a uma trading, no Brasil, com fim específico de exportação: CFOP 5.501 ou 5.502, e 6.501 ou 6.502 para outro estado. O cliente é a comercial exportadora brasileira, e não o importador estrangeiro. A nota é uma venda no país, com o ICMS 41, o IPI suspenso (55), o PIS e a COFINS 08 e o IBS e a CBS suspensos (550).
O que a bancada recusa
| A tela diz | O que fazer |
|---|---|
| "A nota de exportação precisa da UF e do local de embarque: preencha na aba Frete da venda, ou o padrão no Perfil fiscal." | Preencha a seção Exportação da aba Frete. |
| "A nota de exportação sai do país, e o transporte existe: escolha a modalidade do frete na aba Frete da venda — …" | Escolha a Modalidade. |
| "A nota deste pedido sai pela operação … (CFOP …), e ela não combina com o destinatário: …" | O estrangeiro pede o grupo 7, e o grupo 7 pede o estrangeiro. |
| "A operação é de exportação indireta (CFOP …): o destinatário tem de ser a comercial exportadora." | Escolha a trading como cliente. |
| "A operação é de exportação indireta (CFOP …): ela vende a uma comercial exportadora no Brasil, e o destinatário está no exterior. …" | Para vender direto ao estrangeiro, use uma operação do grupo 7. |
| "O embarque só se informa na venda de exportação: …" | O embarque é só da operação de saída ao exterior. |
| "O local de embarque e o de despacho têm até 60 caracteres, o tamanho da NF-e." | Encurte o texto. |
| "O parceiro estrangeiro precisa do país: é o código dele na tabela do Bacen que a nota para o exterior leva." | Escolha o País na ficha do cliente. |
A commercial invoice
O papel comercial da venda efetivada, em inglês — na moeda e pela taxa da venda, congelado na emissão, e corrigido cancelando e emitindo outro.
O recebimento em moeda estrangeira
A baixa do título em dólar numa conta em reais — pela taxa do contrato ou pelo valor que entrou, com as tarifas e a variação cambial —, a conta em moeda estrangeira e o fechamento de câmbio.