Alíquotas
Quanto cada imposto cobra e em que caso — as regras de cada tributo, a régua que decide qual regra vale, e as armadilhas da configuração.
A operação diz quais impostos incidem numa nota. As alíquotas dizem quanto cada um cobra, e em que caso: o ICMS de 18% dentro de São Paulo, o de 12% para o Rio de Janeiro, o IPI de 10% de um NCM, o PIS e a COFINS do Lucro Real.
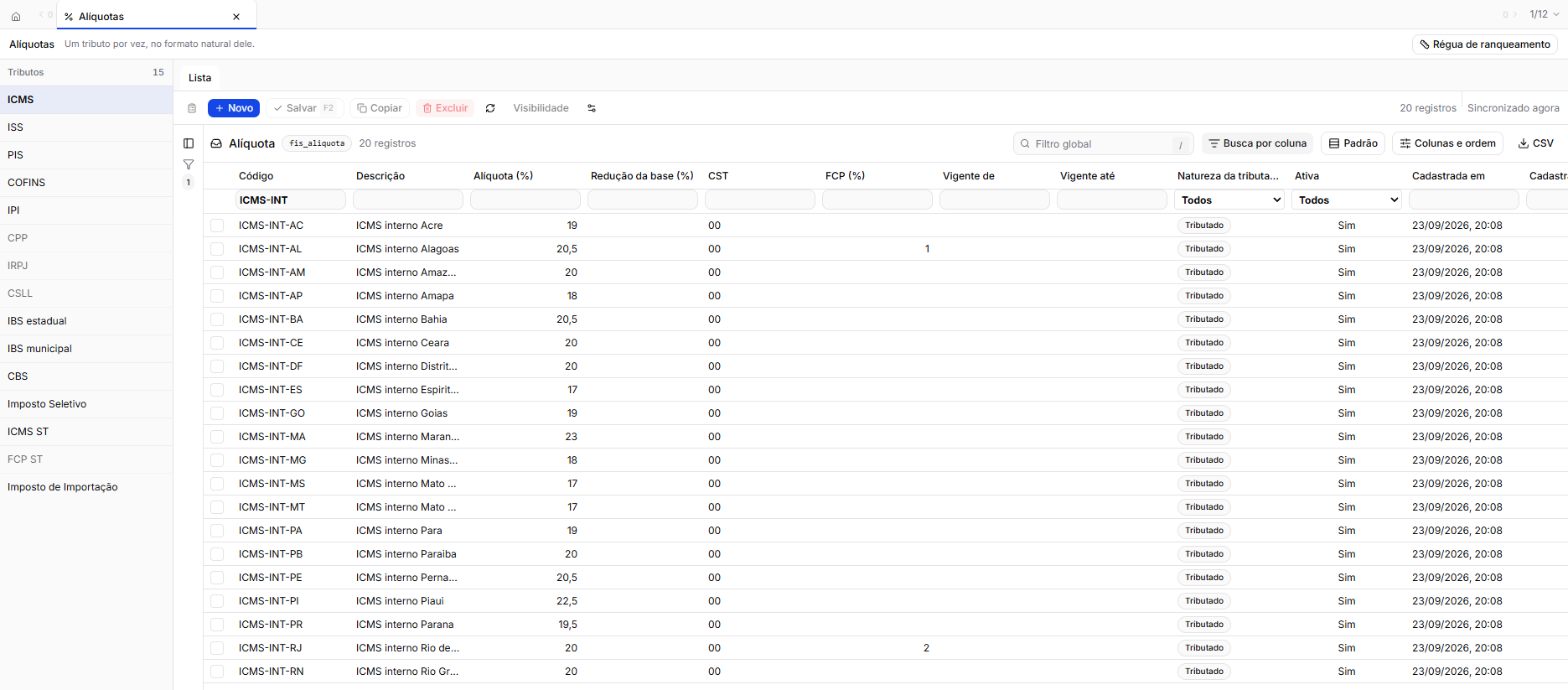
A tela tem, à esquerda, o menu Tributos: escolher um imposto ali abre a tabela de regras dele. O FCP-ST não tem tabela própria — ele se configura na regra de ICMS-ST —, e a CPP, o IRPJ e a CSLL não são impostos de nota.
Uma regra é um caso
Cada linha da tabela é uma regra: uma alíquota, um CST, e o caso em que ela vale. O caso é o conjunto de campos que a regra preenche: o produto, o NCM, a UF de destino, o regime de quem compra, a operação. Campo em branco vale para todos.
| Regra | O caso | Alíquota |
|---|---|---|
| ICMS-INT-SP | UF de destino SP, âmbito interno | 18% |
| ICMS-SP-RJ | UF de origem SP, UF de destino RJ, âmbito interestadual | 12% |
| PERFUME-SP | NCM 3303.00.10, UF de destino SP, âmbito interno | 25% |
Quando um item cabe em mais de uma regra, vale a mais específica. O perfume vendido dentro de São Paulo cabe na ICMS-INT-SP e na PERFUME-SP, e a nota leva os 25%.
A régua de ranqueamento
"Mais específica" é decidido pela régua, que o botão Régua de ranqueamento abre. Ela é a lista das dimensões de um imposto, em ordem de importância: a primeira pesa mais que todas as de baixo somadas. A régua do ICMS, como vem, é:
- Operação
- Produto
- Grupo fiscal do parceiro
- NCM
- Origem da mercadoria
- Âmbito da operação
- UF de destino
- UF de origem
- Contribuinte do ICMS
Por ela, uma regra que só preenche o Produto vence uma que preenche o NCM, a UF de destino e a UF de origem juntos. Duas regras com os mesmos campos preenchidos não podem existir: a tabela recusa a segunda.
Cada imposto tem a régua dele — a do IPI é Produto, Grupo fiscal do parceiro e NCM; a do PIS e da COFINS termina no Regime do emitente; a do ISS põe o Município de incidência logo abaixo do Produto. Mudar a régua é raro, e há uma consequência: a régua que você grava passa a ser a régua inteira daquele imposto, e a que veio pronta deixa de valer — ela não completa a sua. Uma régua vazia volta a valer a que veio pronta.
A exportação e a importação ficam sempre no alto, acima de qualquer régua: elas são da lei, e a regra de exportação tem de vencer qualquer regra comum.
A regra que não tributa
O campo Natureza da tributação diz se a regra calcula:
- Tributado — a regra calcula base e valor.
- Isento, Imune, Não tributado e Suspenso — a linha do imposto sai com o CST e os códigos, e sem base nem valor. Uma regra assim não pode ter alíquota.
- Cobrado anteriormente por substituição — só no ICMS: a mercadoria cujo ICMS já foi retido por substituição numa compra anterior (o CST 60).
A Zona Franca e o diferimento são Tributado: o imposto é calculado e depois desonerado ou diferido, como a nota exige.
A entrada e a saída
A mesma regra serve à venda e à compra. No IPI, no PIS e na COFINS, os códigos de entrada são outros, e a regra tem o CST na entrada e, no PIS e na COFINS, a Alíquota na entrada. Em branco, a Azurita usa o par do CST de saída e a mesma alíquota — o crédito do Lucro Real. Preencha quando a entrada é diferente, como no Lucro Presumido, que não tem crédito.
A composição da base e o motor de cálculo
A seção Composição da base diz o que entra na base: o produto, o frete, o seguro, as outras despesas, o IPI, o próprio ICMS ("por dentro"), e o que sai dela, como o desconto e o ICMS na base do PIS e da COFINS. As regras prontas já vêm com a composição da lei; mexa só quando o seu caso é diferente.
A seção Motor de cálculo tem o que cada imposto pede: a modalidade da base e a MVA do ICMS-ST, a pauta, o FCP, o diferimento, o motivo da desoneração e o código do benefício fiscal.
As regras que já vêm prontas
Toda organização nasce com as regras que a lei fixa para todos: o ICMS interno de cada estado e o interestadual de cada par de estados, o ICMS-ST interno de cada estado, o PIS e a COFINS de cada regime, a exportação, a importação, o IBS e a CBS de 2026 e o IBS de 2027 e 2028, e as regras das operações prontas — a devolução, a transferência, a baixa de estoque, o conserto e a consignação.
Algumas são regras gerais protegidas — a da exportação, a do PIS e da COFINS do Simples e do MEI, a da importação e as da reforma tributária. Elas não se apagam, não se desativam e não se escondem de nenhuma empresa, e só o CST, a classificação e a descrição mudam. A exceção a uma regra geral é uma regra nova, mais específica — um produto, um NCM —, que vence a geral onde casar.
A CBS de 2027 nasce desligada e com alíquota zero: a alíquota é a que o Senado publica. Digite-a quando sair e ligue a regra; ligá-la sem a alíquota é recusado.
Armadilhas que vale conhecer
A regra de um produto derruba a Zona Franca
A venda à Zona Franca de Manaus se configura pelo Grupo fiscal do parceiro: os clientes da Zona Franca ganham um grupo (por exemplo, ZFM) no cadastro, e a regra de ICMS daquele grupo é Tributado, com a alíquota que seria devida, o CST 40 e o motivo da desoneração 7 — SUFRAMA (Zona Franca). A nota calcula o ICMS, não o cobra e o abate do preço.
Pela régua, o Produto pesa mais que o Grupo fiscal do parceiro. Uma regra feita só para um produto vence a da Zona Franca, e a venda daquele produto a Manaus perde o benefício. Quem precisa de uma regra por produto e vende à Zona Franca cadastra também a regra com o Produto e o Grupo fiscal do parceiro juntos.
O IPI do importador cobra também o que se comprou no Brasil
Quem importa e revende é equiparado a industrial e paga IPI na revenda do que importou — mas não na revenda do mesmo produto comprado no Brasil. Uma regra de IPI feita só pelo NCM cobra os dois. Cadastre a regra com o NCM e a Origem da mercadoria — o código 1, estrangeira de importação direta: o mesmo NCM de origem nacional não casa com ela e sai sem IPI.
Se precisar manter também uma regra só pelo NCM, ponha a Origem da mercadoria na régua do IPI: sem ela na régua, as duas regras pesam o mesmo.
A exportação de um produto não tributado
A regra geral da exportação fica no alto de toda régua, e passa por cima da regra do produto. Para o produto não tributado na TIPI, exportado por uma comercial exportadora, a nota sai com o CST de suspensão da regra geral, e não com o de não tributado — o valor é zero, mas o código está errado. Cadastre uma regra com a Exportação e o NCM do produto, uma para cada modalidade que você usa (Direta e Indireta (por comercial exportadora)), com a natureza Não tributado e o CST certo.
O estado que muda a alíquota interna
A alíquota interna de cada estado aparece em dois lugares: na regra de ICMS interno (ICMS-INT-) e em cada regra de ICMS-ST daquele estado, porque o ST usa a interna do destino. Quando o estado muda a alíquota, mude as duas — a regra de ST continua com a alíquota antiga até alguém mudá-la.
O que a ficha recusa
| A tela diz | O que fazer |
|---|---|
| "Escolha a natureza da tributação: Tributado quando a regra calcula; …" | Escolha a Natureza da tributação. |
| "Uma regra que não tributa (…) não pode ter alíquota: …" | Deixe a alíquota em zero, ou mude a natureza para Tributado. |
| "Uma regra que não tributa (…) só guarda o CST e os códigos: …" | A desoneração, o diferimento, a redução e o ST são de regra Tributado. |
| "A alíquota do ISS fica entre 2% e 5% (LC 116, arts. 8º e 8º-A) — …" | A isenção se cadastra pela natureza. |
| "A modalidade por margem (MVA ou lista) exige o percentual de MVA: …" | Preencha a MVA (%). |
| "A modalidade por pauta ou preço tabelado exige o valor da pauta por unidade, maior que zero." | Preencha a Pauta (por unidade). |
| "O CST … não é de entrada no …: no IPI a entrada vai de 00 a 05 e 49; …" | Use um CST de entrada. |
| "Uma regra de … exige o CST de três dígitos e a classificação tributária (cClassTrib) de seis: …" | Preencha o CST e a Classificação tributária (IBS/CBS). |
| "A classificação tributária … não pertence ao CST …: …" | A classificação começa pelos três dígitos do CST. |
| "De 2027 em diante a CBS é a alíquota de referência que o Senado fixa — …" | Digite a alíquota publicada antes de ligar a regra. |
| "A regra … é a regra geral da exportação: …" | Para uma exceção, cadastre uma regra nova com a dimensão. |
| "A regra deste tributo não tem esta dimensão, …" | Na régua, use só as dimensões que a regra do imposto tem. |
Operações
A natureza de cada nota — venda, compra, devolução, transferência, exportação —, com o CFOP, os impostos que incidem, quem numera a nota e se ela vai à SEFAZ.
Simples Nacional
O que a empresa do Simples configura além do regime — a receita dos meses de antes da Azurita, o crédito do ICMS que a nota informa e a alíquota efetiva do ISS.